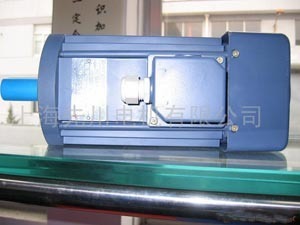
中国微特电机行业市场运行动态及投资潜力分析报告
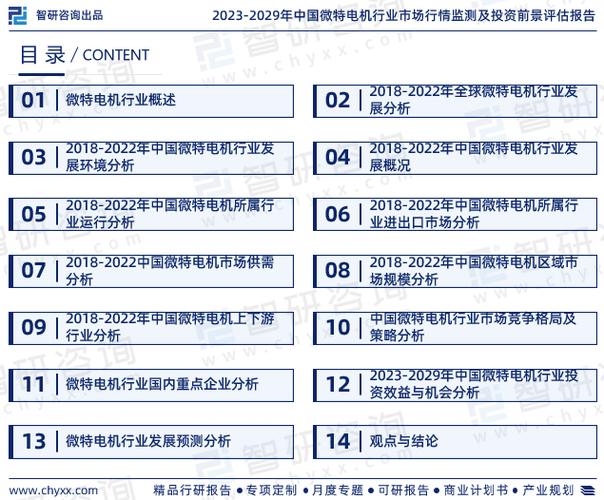
一、行业概述
微特电机(微型特种电机)是指体积小、功率低、性能特殊的一类电机,广泛应用于汽车、家电、工业自动化、机器人、医疗设备、航空航天及消费电子等领域。作为现代工业的核心基础部件,微特电机被称为“工业牙齿”,其技术水平直接影响下游产业的智能化与自动化进程。
中国是全球最大的微特电机生产国和消费国,产量占全球比重超过60%。随着新能源汽车、智能家居、工业机器人等行业的爆发式增长,微特电机行业迎来了新的发展机遇。
二、市场运行动态
1. 市场规模与增长
据相关数据显示,2023年中国微特电机市场规模约为2800亿元人民币,同比增长约8.5%。预计2025年将突破3300亿元,年均复合增长率(CAGR)约为9%-10%。增长主要驱动力来自:
- 新能源汽车:每辆新能源汽车平均使用50-80台微特电机,用于座椅调节、车窗、雨刮、冷却风扇、电动尾门等。
- 智能家居:扫地机器人、智能马桶、电动窗帘等产品爆发,带动微型电机需求。
- 工业自动化与机器人:伺服电机、步进电机在自动化产线中需求旺盛。
- 医疗电子:微创手术机器人、输液泵、呼吸机等设备对高精度微特电机依赖度提升。
2. 产品结构
按类型划分,主要包括:
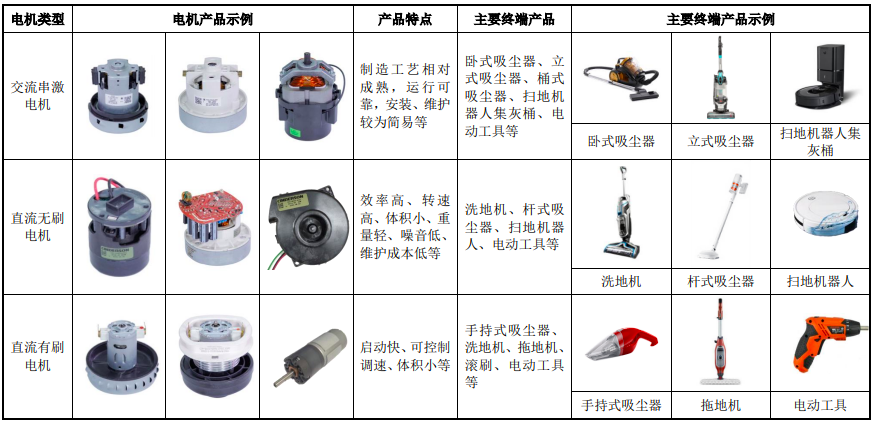
- 直流微电机(有刷/无刷):占比约45%
- 交流微电机:占比约15%
- 步进电机:占比约12%
- 伺服电机:占比约18%
- 其他(振动电机、空心杯电机等):占比约10%
其中,无刷直流电机(BLDC) 因高效率、长寿命、低噪音,成为增长最快的细分品类,广泛应用于高端家电和汽车领域。
3. 区域分布
中国微特电机产业呈现明显的集群化特征:
- 长三角(江苏、浙江、上海):外资与本土龙头企业聚集,技术水平最高。
- 珠三角(广东):以消费电子、家电配套为主,中小企业密集。
- 环渤海(山东、北京、天津):军工、航空航天及高端装备配套。
- 中西部(湖北、四川、安徽):承接产业转移,成本优势明显。
4. 竞争格局
行业整体集中度较低,但高端市场被外资主导。主要企业包括:
- 国际品牌:日本电产(Nidec)、美蓓亚三美(MinebeaMitsumi)、博世(Bosch)、德昌电机(Johnson Electric)
- 本土龙头:卧龙电驱、大洋电机、鸣志电器、江苏雷利、科力尔、方正电机
本土企业在中低端市场具备成本优势,但在高精度、高可靠性、长寿命产品方面仍依赖进口。
5. 进出口情况
2023年,中国微特电机出口额约120亿美元,进口额约85亿美元。出口以中低端产品为主,进口则集中在高端伺服电机、空心杯电机和精密步进电机。贸易逆差逐步缩小,显示国产替代加速。
三、行业发展趋势
- 无刷化:BLDC电机替代有刷电机成为主流。
- 集成化:电机+驱动器+控制器一体化(机电一体化)。
- 智能化:内置传感器,实现状态监测与自适应控制。
- 小型化与高功率密度:满足可穿戴设备、无人机等需求。
- 绿色化:高效节能、低噪音、可回收材料。
四、投资潜力分析
1. 投资机会
- 新能源汽车配套:热管理、座椅、尾门等电机需求持续放量。
- 机器人赛道:人形机器人每台需40+台微特电机,潜在市场超千亿。
- 国产替代:高端伺服、空心杯电机国产化率不足30%,替代空间巨大。
- 医疗与航天:高壁垒、高毛利,适合技术型企业切入。
2. 投资风险
- 原材料价格波动:稀土、铜、硅钢片价格影响成本。
- 技术迭代风险:研发投入不足易被淘汰。
- 贸易壁垒:欧美对中国电机产品加征关税。
- 低端产能过剩:中低端市场竞争激烈,利润微薄。
3. 投资建议
- 重点关注无刷电机、伺服电机、空心杯电机等高端细分领域。
- 优先选择具备自主研发能力、客户绑定深、智能制造水平高的企业。
- 关注汽车、机器人、医疗三大高增长下游。
- 警惕低端重复投资,建议通过并购整合提升集中度。
五、结论
中国微特电机行业正处于由“量”向“质”转型的关键阶段。虽然中低端市场竞争激烈,但高端市场国产替代空间广阔,叠加新能源汽车、机器人、智能家居等下游高景气,行业投资潜力显著。预计未来五年,具备技术优势和客户资源的企业将迎来黄金发展期,建议投资者聚焦高端化、智能化、集成化方向,把握结构性机会。
如若转载,请注明出处:http://www.mmfrz.com/product/52.html
更新时间:2026-10-07 20:50:48